
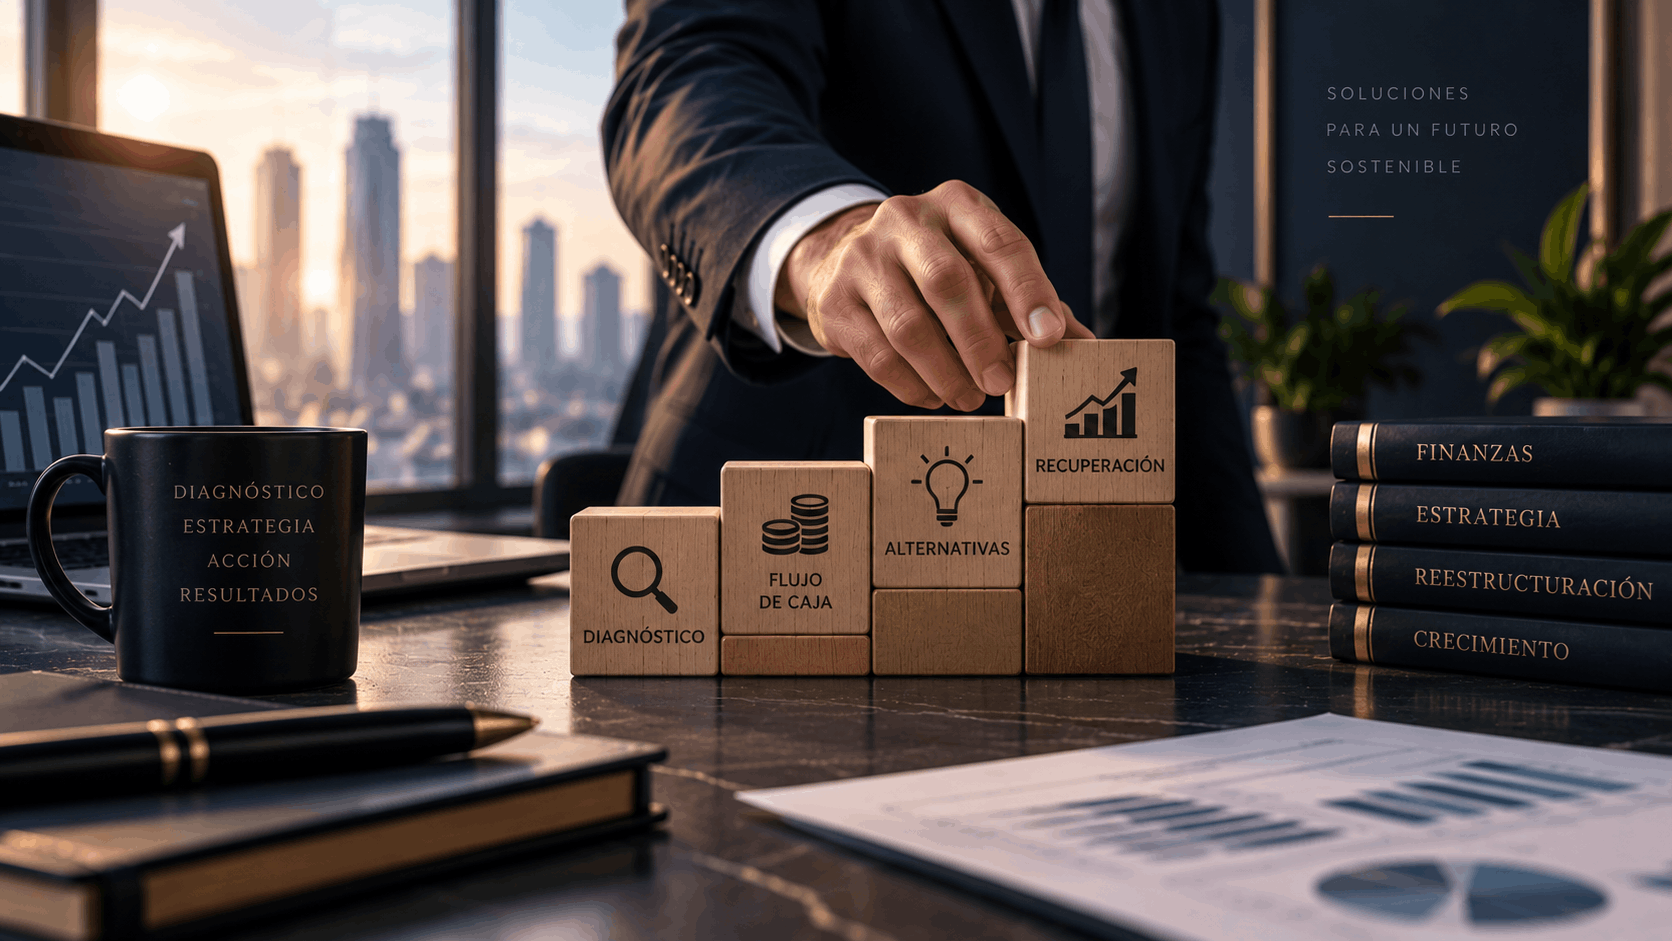
Recuperar una empresa en crisis comienza con un diagnóstico integral de su situación financiera, operativa, comercial y jurídica, seguido de medidas para estabilizar el flujo de caja e identificar la causa real de la dificultad. A partir de ahí se evalúan alternativas —operativas, financieras o jurídicas— según la capacidad real del negocio, sin que exista una fórmula única aplicable a todos los casos ni un orden obligatorio que deba seguirse.
¿Qué significa recuperar una empresa en crisis?
Recuperar una empresa no es un evento único ni una decisión aislada: es un proceso que combina diagnóstico, estabilización y decisiones sucesivas, ajustadas conforme avanza la situación. No existe una receta universal; lo que funciona para una empresa depende de su estructura, su sector, su tamaño y la naturaleza específica de sus dificultades.
Es también un proceso que rara vez se resuelve con una sola medida. Una empresa que atiende únicamente la presión de un acreedor, sin revisar su estructura de costos o su posición comercial, suele encontrarse con la misma dificultad meses después, bajo otra forma. Por ejemplo, una empresa que renegocia un crédito bancario pero mantiene una estructura de costos que consume todo su margen operativo, probablemente volverá a tener problemas de liquidez cuando surja el siguiente vencimiento importante, aunque haya “resuelto” el problema original.
Por esa razón, recuperar una empresa suele exigir mirar simultáneamente el corto plazo —sobrevivir al mes que viene— y el mediano plazo —entender por qué se llegó a esa situación y qué debe cambiar para que no se repita—.
Paso 1: realizar un diagnóstico integral
Antes de tomar decisiones, es necesario entender la situación real de la empresa en cuatro frentes, revisados en conjunto y no de forma aislada. Un error frecuente es que la dirección de la empresa se enfoque exclusivamente en el frente financiero —porque es el que genera la presión más inmediata— sin revisar si esa presión tiene, en realidad, una causa operativa o comercial.
Diagnóstico financiero
Flujo de caja, nivel de endeudamiento, estructura de activos y pasivos, y capacidad real de generación de recursos en los próximos meses. Este diagnóstico debe basarse en cifras actualizadas, no en el último balance disponible si este tiene varios meses de antigüedad: una empresa en crisis puede cambiar de situación de forma significativa en cuestión de semanas, no de trimestres.
Diagnóstico operativo
Capacidad productiva, estructura de costos y eficiencia de los procesos actuales frente al volumen real de operación. Aquí conviene preguntarse si los costos fijos de la empresa fueron dimensionados para un nivel de ventas que ya no corresponde a la realidad actual, lo cual es una de las causas más comunes —y menos atendidas— de crisis financiera prolongada.
Diagnóstico comercial
Clientes, posición en el mercado y contratos vigentes que sostienen los ingresos de la empresa, y su estabilidad esperada en el corto y mediano plazo. Una concentración excesiva de ingresos en uno o dos clientes, por ejemplo, puede ser tan riesgosa como un nivel alto de endeudamiento, aunque suele pasar más desapercibida en el diagnóstico inicial.
Diagnóstico jurídico
Procesos en curso, garantías otorgadas y obligaciones que puedan condicionar la estrategia, incluyendo compromisos contractuales relevantes. Este frente suele revisarse tarde, cuando ya hay una acción de cobro en curso, en lugar de evaluarse desde el inicio del diagnóstico, junto con los demás factores, de manera integral.
Paso 2: estabilizar el flujo de caja
Antes de diseñar una estrategia de mediano plazo, suele ser necesario tomar medidas inmediatas sobre la caja: priorizar pagos esenciales para sostener la operación, identificar egresos que pueden postergarse sin comprometer el negocio, y revisar cuentas por cobrar pendientes que puedan acelerarse. El objetivo de esta primera etapa es ganar el margen de tiempo necesario para evaluar alternativas con mayor criterio, no resolver la situación de fondo.
En la práctica, esto suele traducirse en decisiones incómodas pero necesarias: negociar plazos adicionales con proveedores clave, priorizar el pago de nómina y obligaciones laborales sobre otros compromisos, o postergar inversiones que no son indispensables para la operación del mes en curso. Ninguna de estas medidas resuelve la crisis, pero permiten ganar el tiempo necesario para hacerlo con orden.
Paso 3: identificar qué causa la crisis
Una dificultad de caja puede tener orígenes distintos: exceso de endeudamiento contraído en otro momento, caída de ventas, costos desalineados con los ingresos actuales, o una combinación de varios factores a la vez. Atender el síntoma —la falta de caja— sin identificar la causa suele producir soluciones temporales que no evitan que la dificultad se repita en unos meses.
Una forma práctica de aproximarse a esta pregunta es comparar la situación actual con la de un periodo anterior en el que la empresa operaba con normalidad: ¿qué cambió? ¿Cayeron las ventas, subieron los costos, aumentó el endeudamiento, o se perdió un cliente importante? Identificar el cambio específico suele ser más útil que un diagnóstico genérico sobre “la situación económica” o “el mercado difícil”.
Paso 4: evaluar alternativas
Ajustes operativos
Revisión de costos, procesos y estructura para adaptar la operación a la capacidad real del negocio, sin comprometer lo esencial para seguir operando. Esto puede incluir renegociar contratos de arrendamiento, revisar la nómina administrativa, o replantear procesos que generan costos sin aportar valor proporcional.
Reestructuración de deudas
Ajuste de plazos, condiciones o garantías de obligaciones específicas, para adaptarlas a la capacidad de pago actual de la empresa. Suele ser una de las primeras alternativas a evaluar cuando la presión proviene principalmente de vencimientos financieros concentrados.
Negociación con acreedores
Acercamiento directo para construir propuestas de pago sostenibles para ambas partes, con base en información real de la empresa. Una negociación temprana, antes de que se acumulen incumplimientos, generalmente conserva más margen que una tardía.
Mecanismos jurídicos
Cuando la situación lo justifique, herramientas como el Procedimiento de Recuperación Empresarial (Ley 2437 de 2024) o, si se configuran sus presupuestos, los mecanismos del régimen de insolvencia de la Ley 1116 de 2006. Estas alternativas suelen evaluarse cuando las medidas anteriores no son suficientes o cuando la complejidad de la situación —varios acreedores, procesos en curso— lo justifica.
¿Cuándo evaluar mecanismos formales?
Cuando las medidas internas y la negociación directa no resultan suficientes para atender la situación, o cuando existe presión judicial o extrajudicial significativa de los acreedores, conviene evaluar si se configuran los presupuestos legales para acceder a un mecanismo jurídico específico, ya sea el PRE o un proceso del régimen de insolvencia, según corresponda al caso concreto.
Esta evaluación no debería hacerse únicamente cuando la situación ya es crítica. Muchas empresas pierden alternativas disponibles precisamente por esperar demasiado antes de consultar si algún mecanismo formal podría ser útil en su caso, incluso como herramienta preventiva y no solo como último recurso.
Conviene aclarar que evaluar un mecanismo formal no equivale a decidir usarlo. Es habitual que una empresa consulte su situación frente a estos mecanismos, descarte su aplicación por el momento, y continúe con medidas internas o negociaciones directas. La evaluación en sí misma es una herramienta de información, no un compromiso de iniciar un proceso.
¿Cómo se organiza una estrategia de recuperación?
Con base en el diagnóstico, conviene priorizar los factores que más presionan a la empresa, definir medidas concretas con responsables y plazos, y establecer indicadores que permitan medir si las acciones están funcionando. Este orden —diagnóstico, priorización, acción, seguimiento— es lo que distingue una estrategia estructurada de una serie de decisiones aisladas tomadas bajo presión.
También conviene revisar periódicamente los resultados frente a lo planeado: una estrategia de recuperación no es un documento estático, sino un proceso que se ajusta conforme cambia la situación de la empresa. Si una medida no está generando el efecto esperado después de un periodo razonable, corresponde revisarla en lugar de insistir en ella por inercia.
Errores frecuentes al intentar recuperar una empresa
Algunos errores se repiten con frecuencia en procesos de recuperación mal estructurados: actuar sin diagnóstico previo, atender solo al acreedor que más presiona en lugar de mirar el conjunto de obligaciones, postergar decisiones difíciles esperando que la situación mejore por sí sola, o negociar sin tener claridad sobre la capacidad real de pago de la empresa. Cualquiera de estos errores puede convertir una dificultad manejable en una crisis más profunda.
Otro error frecuente es confundir “conseguir más tiempo” con “resolver la situación”. Obtener un plazo adicional de un banco o un proveedor alivia la presión inmediata, pero si durante ese plazo no se atienden las causas de fondo, la empresa simplemente llega al siguiente vencimiento en una posición similar o peor. El tiempo ganado solo tiene valor si se usa para ejecutar el diagnóstico y las medidas correctivas correspondientes.
También es común que la dirección de la empresa evite compartir información completa con sus asesores o con los propios acreedores, por temor a que revelar la magnitud real de la dificultad empeore la relación. En la práctica suele ocurrir lo contrario: los acreedores tienden a responder mejor ante propuestas basadas en información transparente y verificable que ante promesas genéricas que después no pueden cumplirse.
¿Qué papel juega la comunicación interna durante la recuperación?
Un aspecto que suele subestimarse es la comunicación dentro de la propia empresa. Empleados clave, socios y áreas involucradas en la operación necesitan claridad sobre qué está ocurriendo y qué se espera de ellos, al menos en la medida en que la información pueda compartirse de forma responsable. La falta de comunicación interna durante una crisis suele generar rumores, pérdida de personal clave en el peor momento posible, y decisiones operativas descoordinadas que contradicen la estrategia de recuperación definida por la dirección.
Preguntas Frecuentes
¿Una empresa en crisis puede recuperarse?
Depende de su situación particular. Un diagnóstico integral permite establecer si existen condiciones razonables para sostener la operación y qué alternativas resultan pertinentes.
¿Cuál es el primer paso?
Un diagnóstico integral de la situación financiera, operativa, comercial y jurídica de la empresa, antes de definir cualquier medida.
¿Qué información se necesita?
Estados financieros, flujo de caja, inventario de obligaciones y acreedores, información comercial y contratos, y procesos o contingencias jurídicas relevantes.
¿La recuperación implica necesariamente reestructurar deudas?
No. Puede implicar ajustes operativos, comerciales o estratégicos sin que sea necesario modificar las condiciones de las obligaciones existentes.
¿Cuándo deben evaluarse mecanismos de insolvencia?
Cuando la situación financiera y jurídica de la empresa cumple los presupuestos legales correspondientes, lo cual requiere un análisis jurídico específico.
¿Necesita apoyo para estructurar la recuperación de su empresa?
Un acompañamiento oportuno puede ayudarle a ordenar el diagnóstico y priorizar las decisiones correctas.
Evaluemos la situación de su empresa
Analicemos su situación y las alternativas de recuperación disponibles para su caso particular.
Continúe profundizando:
- Recuperación empresarial en Colombia — el concepto amplio y sus alternativas.
- Plan de recuperación empresarial — cómo estructurar el diagnóstico en un plan completo.
- Reestructuración de deudas empresariales.
- Negociación con acreedores empresariales.
- Recuperación empresarial vs. reorganización.
- Gerencia estratégica.