
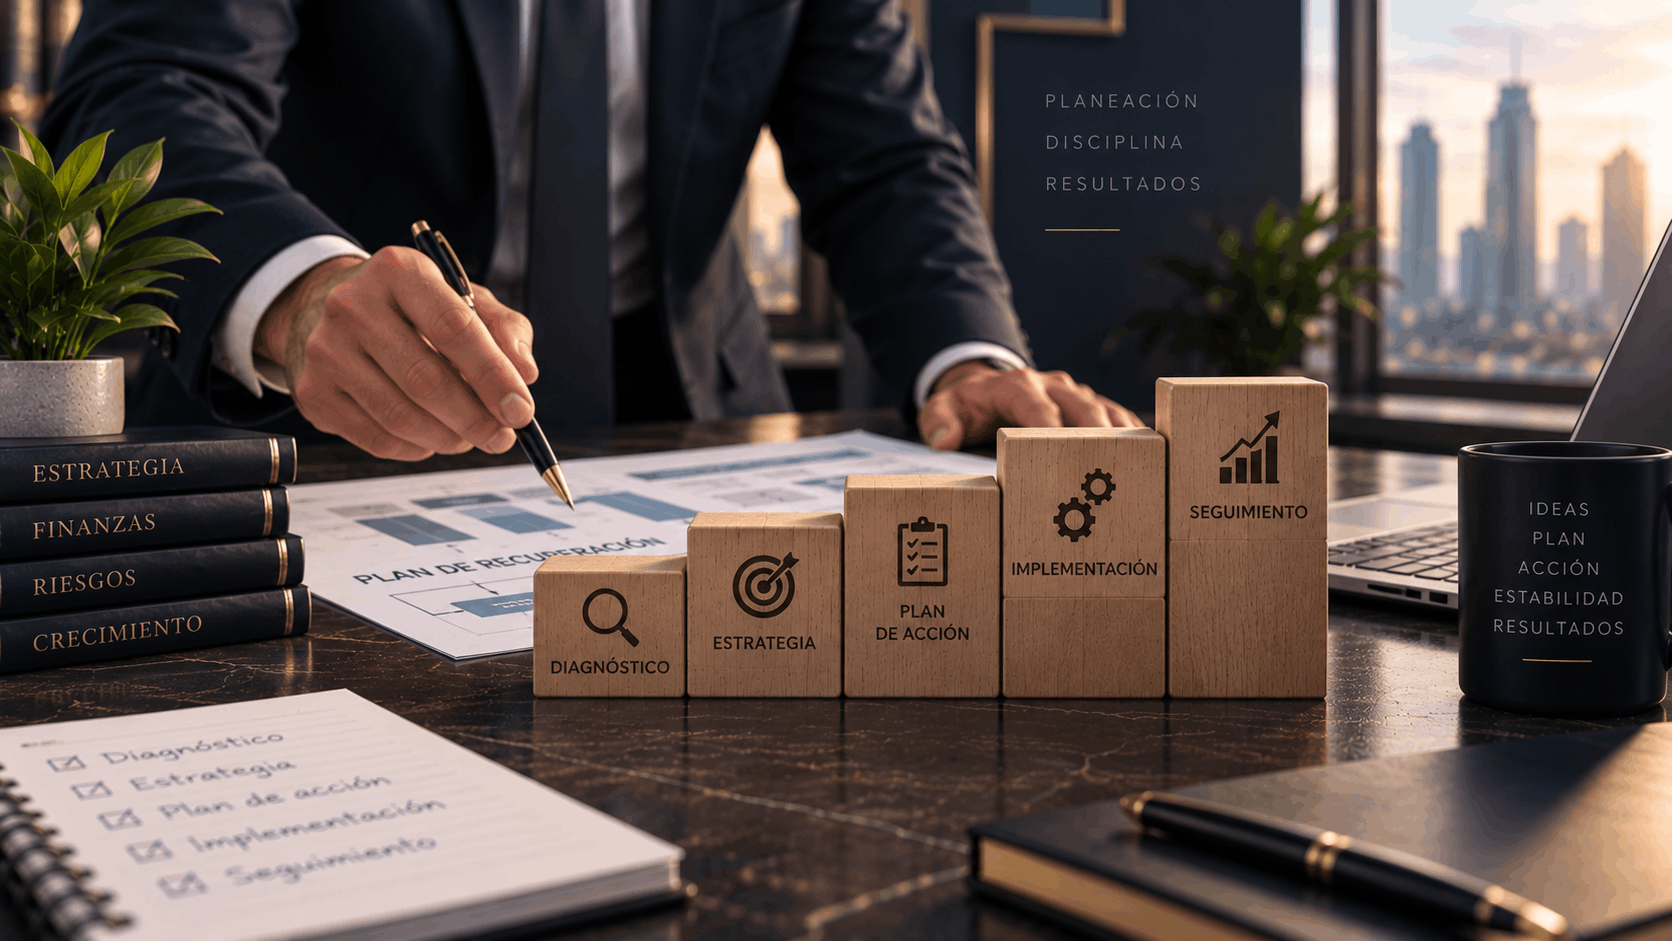
Un plan de recuperación empresarial es un documento que organiza el diagnóstico, los objetivos, las medidas financieras, operativas, comerciales y jurídicas, los responsables, los plazos y los indicadores de seguimiento que guiarán la recuperación de una empresa. Se construye a partir de información real de la empresa, no de supuestos genéricos, y se ajusta conforme avanza su ejecución.
¿Qué es un plan de recuperación empresarial?
Es la estructura formal que ordena las decisiones de una estrategia de recuperación: qué se va a hacer, en qué orden, quién es responsable y cómo se medirá si está funcionando. Sin un plan, las medidas suelen tomarse de forma reactiva, respondiendo a la presión del momento —el acreedor que llama, la factura que vence— en lugar de a una prioridad definida con criterio.
Un plan tampoco necesita ser un documento extenso ni formalmente complejo para cumplir su función. Para una empresa pequeña, puede tratarse de un documento simple con los elementos esenciales; para una empresa de mayor tamaño, con más frentes y más interesados involucrados, suele requerir mayor nivel de detalle. Lo que importa no es la extensión del documento, sino que efectivamente ordene el diagnóstico, las prioridades y el seguimiento.
Un plan no elimina la incertidumbre propia de una situación de crisis, pero sí ordena la forma en que la empresa responde a ella, lo que suele traducirse en decisiones más consistentes y mejor comunicadas hacia dentro y hacia fuera de la organización. Una empresa sin plan tiende a tomar decisiones distintas frente a situaciones similares, según quién esté disponible ese día o cuál acreedor llamó primero; un plan reduce esa inconsistencia.
¿Qué debe contener?
Diagnóstico
La situación financiera, operativa, comercial y jurídica real de la empresa, con información verificable y actualizada, no estimaciones generales. Un plan construido sobre un diagnóstico débil suele fallar no porque las medidas estén mal diseñadas, sino porque parten de una fotografía incorrecta de la empresa.
Objetivos y prioridades
Qué se busca lograr y en qué orden, según la urgencia y el impacto de cada frente sobre la continuidad de la empresa. No todos los objetivos pueden perseguirse simultáneamente con los mismos recursos; un plan sin prioridades claras termina dispersando esfuerzos entre demasiados frentes a la vez.
Medidas financieras
Acciones sobre flujo de caja, obligaciones y estructura de deuda, orientadas a recuperar capacidad de pago. Pueden incluir renegociación de condiciones, priorización de pagos o ajustes en el ciclo de cobro y pago de la empresa, siempre con base en cifras verificadas.
Medidas operativas
Ajustes de costos, procesos y capacidad productiva, adaptados al volumen real de operación de la empresa. Estas medidas suelen tener efectos más lentos que las financieras, pero también más duraderos, porque atacan causas estructurales.
Medidas comerciales
Decisiones sobre clientes, mercado y condiciones comerciales que sostengan o mejoren los ingresos. Incluye, por ejemplo, revisar la concentración de ingresos en pocos clientes o ajustar condiciones de crédito otorgadas a terceros.
Medidas jurídicas
Revisión de contratos, garantías y, cuando corresponda, mecanismos legales aplicables a la situación de la empresa. Su inclusión no implica necesariamente iniciar un proceso formal; con frecuencia se trata de revisar exposición y contingencias antes de que se conviertan en un problema mayor.
Paso a paso
Recopilar información
Reunir estados financieros, obligaciones, contratos y datos operativos y comerciales actualizados, como base objetiva para el resto del plan. Esta etapa suele tomar más tiempo del esperado, especialmente en empresas donde la información financiera no está centralizada o actualizada.
Identificar causas
Determinar qué factores originan realmente la dificultad, no solo sus síntomas más visibles, como la falta de caja. Un mismo síntoma —falta de liquidez— puede tener causas completamente distintas de una empresa a otra, por lo que copiar la solución de otro caso rara vez funciona sin este análisis previo.
Priorizar problemas
Definir qué frentes requieren atención inmediata y cuáles pueden abordarse en una segunda etapa, según su urgencia e impacto. Un criterio útil es distinguir entre lo urgente —lo que puede comprometer la operación en semanas— y lo importante —lo que afecta la viabilidad de mediano plazo—, y atender ambos sin descuidar uno por el otro.
Definir medidas
Establecer acciones concretas para cada frente priorizado, evitando medidas genéricas difíciles de ejecutar. “Mejorar el flujo de caja” no es una medida ejecutable; “renegociar el plazo de pago con el proveedor X” o “reducir en un porcentaje definido los costos administrativos” sí lo son.
Asignar responsables
Determinar quién ejecuta y hace seguimiento de cada medida dentro de la empresa, con claridad sobre expectativas. En empresas pequeñas, esto puede recaer en pocas personas; aun así, formalizar quién responde por cada frente evita que las medidas queden en tierra de nadie, sin dueño claro que rinda cuentas por su avance.
Establecer plazos
Fijar tiempos razonables para cada acción, con hitos verificables que permitan saber si se está avanzando conforme a lo previsto. Plazos demasiado optimistas generan frustración y pérdida de credibilidad interna del plan; plazos demasiado laxos permiten que la ejecución se diluya poco a poco.
Definir indicadores
Establecer cómo se medirá si las medidas están teniendo el efecto esperado, antes de comenzar a implementarlas. Definir el indicador después de ejecutar la medida suele llevar a elegir el indicador que mejor se ajusta al resultado obtenido, en lugar de uno que mida objetivamente el éxito de la acción, lo cual resta utilidad real al seguimiento posterior.
Revisar y ajustar
Un plan de recuperación no es estático: debe revisarse periódicamente y ajustarse según los resultados reales, no según lo inicialmente previsto. Una revisión mensual suele ser un punto de partida razonable para la mayoría de las empresas en proceso de recuperación, aunque situaciones más críticas pueden requerir revisiones más frecuentes, incluso semanales durante las primeras etapas.
Indicadores para seguimiento
Entre los indicadores que suelen resultar útiles: evolución del flujo de caja frente a lo proyectado, nivel de endeudamiento respecto a los ingresos, cumplimiento de plazos con acreedores, márgenes operativos y variación de ingresos frente a lo esperado. Ningún indicador aislado cuenta la historia completa; conviene revisarlos en conjunto y con la misma periodicidad con la que se revisa el resto del plan.
Además de los indicadores cuantitativos, conviene registrar hitos cualitativos: si un acreedor aceptó una propuesta, si se logró estabilizar una relación comercial importante, o si se implementó un ajuste operativo pendiente. Estos hitos ayudan a evaluar el avance del plan incluso en periodos donde las cifras financieras todavía no muestran mejoras visibles.
¿Un plan evita la insolvencia?
No necesariamente. Un plan de recuperación bien estructurado mejora las condiciones para sostener la empresa, pero no garantiza por sí solo evitar una situación de insolvencia, cuya existencia depende de presupuestos legales específicos y de la evolución real de la empresa. En algunos casos, el mismo diagnóstico que da origen al plan puede revelar que corresponde evaluar mecanismos del régimen de insolvencia, y eso no significa que el plan haya fracasado, sino que cumplió su función de dar claridad sobre la situación real.
¿Quién debería participar?
Idealmente, la dirección de la empresa, el área financiera, y asesoría jurídica y estratégica externa cuando la complejidad de la situación lo justifique. La participación de quienes conocen la operación día a día es clave para que el plan sea realista, no solo teóricamente correcto: son quienes pueden advertir si una medida es ejecutable o si solo se ve bien sobre el papel.
En empresas familiares o de estructura muy concentrada, conviene además distinguir entre las decisiones que corresponden a la propiedad y las que corresponden a la operación diaria, para evitar que el plan quede bloqueado por falta de claridad sobre quién tiene la autoridad para aprobar cada medida.
Cuando la empresa no cuenta internamente con la capacidad para desarrollar alguno de estos frentes —por ejemplo, un análisis financiero detallado o una evaluación jurídica de contingencias—, suele ser más eficiente incorporar apoyo externo puntual para esa tarea específica, en lugar de avanzar con un diagnóstico incompleto en esa área.
Errores comunes al diseñar un plan de recuperación
Entre los errores más frecuentes: construir el plan sin un diagnóstico real, definir medidas demasiado ambiciosas para la capacidad de ejecución de la empresa, no asignar responsables claros, y abandonar el seguimiento después de las primeras semanas cuando la presión inmediata disminuye. Un plan que no se revisa periódicamente tiende a volverse irrelevante mucho antes de que sus objetivos se cumplan.
Otro error habitual es diseñar el plan pensando únicamente en los acreedores más visibles o más insistentes, dejando de lado obligaciones menos ruidosas pero igualmente relevantes, como compromisos tributarios o laborales que, si se descuidan, pueden generar consecuencias más severas que una obligación comercial en mora.
¿Cómo comunicar el plan a los acreedores y colaboradores?
Un plan de recuperación no siempre debe compartirse en su totalidad con terceros, pero sí conviene comunicar con claridad los elementos que afectan directamente a cada interlocutor. A los acreedores suele interesarles conocer el horizonte de pago y las condiciones propuestas, más que el detalle interno de las medidas operativas. A los colaboradores clave, en cambio, conviene explicarles qué cambios pueden esperar en su día a día y por qué, para reducir incertidumbre y evitar que decisiones aisladas contradigan la estrategia general.
Una comunicación clara, aunque no exhaustiva, suele generar más confianza que el silencio total o que promesas que luego no pueden cumplirse. Los acreedores tienden a ser más flexibles con empresas que demuestran tener un plan estructurado, incluso si ese plan implica plazos más largos de lo que originalmente se había pactado.
Preguntas Frecuentes
¿Qué es un plan de recuperación empresarial?
Es el documento que organiza el diagnóstico, los objetivos, las medidas y los indicadores que guiarán la recuperación de una empresa, con responsables y plazos definidos.
¿Qué debe incluir?
Diagnóstico integral, objetivos priorizados, medidas financieras, operativas, comerciales y jurídicas, responsables, plazos e indicadores de seguimiento.
¿Cuánto tiempo puede tomar?
Depende de la complejidad de la situación de cada empresa; no existe un plazo estándar aplicable a todos los casos.
¿Quién debe elaborarlo?
La dirección de la empresa, con apoyo financiero, jurídico y estratégico según la complejidad de la situación.
¿Cómo se mide si funciona?
Mediante indicadores financieros y operativos definidos desde el inicio, revisados periódicamente frente a lo planeado.
¿Qué ocurre si las medidas no son suficientes?
Corresponde revisar el diagnóstico, ajustar el plan o evaluar alternativas adicionales, incluyendo mecanismos jurídicos cuando la situación lo justifique.
¿Necesita estructurar el plan de recuperación de su empresa?
Ordenar el diagnóstico en un plan concreto facilita tomar decisiones con mayor criterio.
Estructuremos el plan de recuperación de su empresa
Analicemos su situación y construyamos un plan de recuperación ajustado a su capacidad real.